
24 juli 2026 • Bert Buiskool
Roodstaan lijkt op het eerste gezicht een klein probleem. Je rekening staat even onder nul, je salaris komt over een paar dagen binnen, en alles lijkt weer in evenwicht. Toch is roodstaan in de praktijk een van de stilste geldvreters in Nederland. In 2026 betaal je voor de meeste betaalrekeningen met een roodstand-faciliteit een flinke rente. In dit artikel rekenen we voor hoe duur roodstaan nu écht is, welke verborgen kosten erbij komen kijken en hoe je er structureel vanaf komt.
Wat is roodstaan precies?
Roodstaan betekent dat je meer geld uitgeeft dan er op je betaalrekening staat. Je bank laat je voor een bepaald bedrag in het rood staan: dat is een doorlopend krediet op je gewone rekening. Het verschil met een lening is dat je het bedrag dat je tekort komt, automatisch mag gebruiken zonder extra goedkeuring.
De gemakkelijkheid is tegelijk het grootste nadeel. Omdat je niet hoeft te bellen, formulieren hoeft in te vullen of hoeft te verklaren waarom je geld nodig hebt, wordt roodstaan snel een vaste gewoonte. En dat is waar het duur wordt.
Wat kost roodstaan in 2026?
De rente die banken in 2026 rekenen voor roodstaan ligt meestal tussen de 10% en 14% per jaar. Dat is fors hoger dan een doorsnee spaarrekening oplevert en vaak duurder dan een persoonlijke lening. Enkele banken rekenen daarnaast een vaste maandprijs voor het roodstandpakket, bijvoorbeeld € 3 tot € 5 per maand.
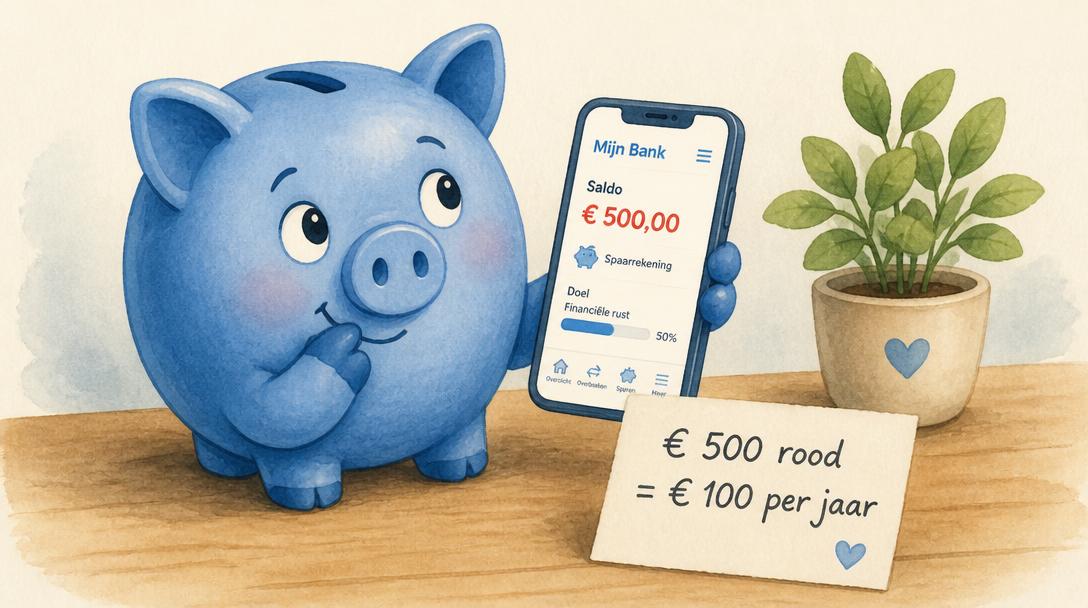
- Gemiddeld rood bedrag: € 500
- Rente: 12% per jaar
- Kosten per jaar: € 60 aan rente
- Met maandelijkse kosten: € 60 + € 48 = € 108 per jaar
Sta je gemiddeld € 1.000 rood, dan betaal je bij 12% rente al € 120 per jaar aan rente. Bovenop de maandelijkse kosten loopt dat snel op tot € 170 of meer per jaar. Geld dat je niet meer hebt om af te lossen, te sparen of aan vaste lasten te besteden.
Waarom roodstaan zo duur is
Er zijn drie redenen waarom roodstaan in de portemonnee voelt:
- Hoge rente: 10-14% is meer dan je op de meeste spaarrekeningen krijgt en vaak duurder dan andere vormen van lenen.
- Lange looptijd: roodstaan loopt vaak maanden of jaren door, waardoor de rente steeds opnieuw wordt berekend over het openstaande bedrag.
- Onzichtbaarheid: omdat het automatisch gaat, merk je de kosten niet direct. Er is geen maandelijks aflossmoment dat je confronteert.
Het gevolg: roodstaan wordt een dure manier om elke maand wat lucht in je budget te houden. Terwijl je denkt dat je het redt, groeit de financiële klap ongemerkt.
Verborgen gevolgen van roodstaan
Naast de directe rente en kosten heeft roodstaan nog meer nadelige effecten:
- Geen buffer: geld dat naar rente gaat, kun je niet sparen voor onverwachte kosten.
- Meer stress: het negatieve saldo zorgt voor een constante onderliggende zorg, vooral rond het einde van de maand.
- Risico op escalatie: als je geen buffer hebt, kun je bij een tegenvaller — een wasmachine die kapot gaat, een hoge energierekening — niet meer terugbetalen.
- Minder ruimte voor hulp: banken en instanties zien een negatief saldo soms als signaal dat je financiële problemen hebt. Dat kan meespelen bij aanvragen of regelingen.
Roodstaan versus andere schulden
Roodstaan is technisch gezien een vorm van schuld. Het verschil met een creditcard, persoonlijke lening of doorlopend krediet is dat roodstaan meestal een klein, maar continu negatief saldo betreft. Omdat het bedrag klein blijft, lijkt het minder erg. Maar juist die kleine bedragen, maand na maand, vreten je inkomen aan.
Heb je naast roodstaan ook andere schulden, zoals een achterstand bij de belastingen, een creditcard die niet wordt afgelost of een betalingsregeling die niet lukt? Dan loont het om de totale situatie in kaart te brengen. In ons artikel over schulden aflossen lees je welke methode past bij jouw situatie.
Alternatieven voor roodstaan
Roodstaan is niet de enige oplossing voor een krap maand. Er zijn betere alternatieven:
| Alternatief | Wanneer geschikt? | Voordeel |
|---|---|---|
| Kleine buffer opbouwen | Je hebt structureel een klein overschot per maand. | Geen rente, meer rust en financiële weerbaarheid. |
| Vaste lasten verlagen | Je ziet dat je uitgaven structureel hoger zijn dan je inkomen. | Meer ruimte zonder nieuwe schulden. |
| Betalingsregeling treffen | Je hebt een eenmalige achterstand bij een schuldeiser. | Soms rentevrij en met duidelijke einddatum. |
| Budgetcoach inschakelen | Roodstaan is structureel en je weet niet waar te beginnen. | Een concreet plan en iemand die met je meedenkt. |
Hoe kom je van roodstaan af?
Het stoppen van roodstaan begint met inzicht. Pas dit stappenplan toe:
- 1Noteer een maand lang al je inkomsten en uitgaven, inclusief kleine aankopen.
- 2Bereken hoeveel je gemiddeld per maand in het rood staat en hoeveel rente dat kost.
- 3Kijk waar je direct kunt besparen: abonnementen, verzekeringen, boodschappen, uit eten.
- 4Zet je vaste lasten op een vast moment en vraag bij een aantal rekeningen om een andere incassodatum.
- 5Bouw een kleine buffer op, zelfs als dat € 10 of € 25 per maand is.
- 6Vraag hulp als je na twee maanden geen verbetering ziet.
Wanneer is hulp nodig?
Roodstaan is een signaal, geen schande. Vraag hulp als je maandelijks in het rood staat, als het bedrag oploopt, als je je rekening niet meer open durft te maken, of als je naast roodstaan ook andere achterstanden hebt. Een budgetcoach helpt je om rustig, zonder oordeel, een plan te maken. Samen brengen we je inkomsten, uitgaven en eventuele schulden in kaart. De eerste stap is een gratis kennismakingsgesprek.